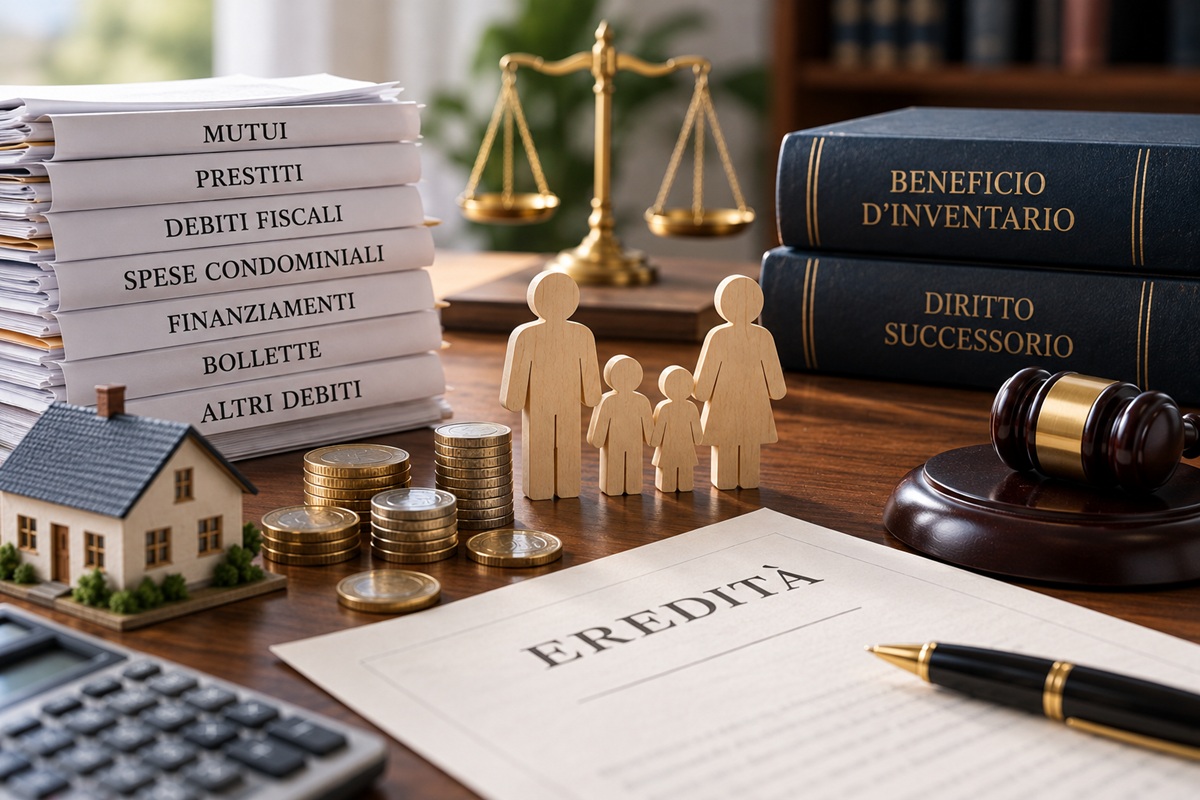
Quando una persona muore, con l’eredità non si trasmettono soltanto immobili, denaro, investimenti e altri beni.
La successione può comprendere anche debiti, finanziamenti, imposte non pagate, spese condominiali, obbligazioni contrattuali e altre passività maturate dal defunto.
Per chi viene chiamato all’eredità diventa quindi fondamentale comprendere quale sia la reale situazione patrimoniale prima di compiere atti che possano comportare l’accettazione. Una domanda è particolarmente frequente:
i debiti del defunto passano automaticamente ai figli o agli altri familiari?
La risposta è no.
Il semplice rapporto di parentela non rende automaticamente responsabili dei debiti del defunto. La responsabilità deriva, in linea generale, dall’acquisto della qualità di erede, che consegue all’accettazione dell’eredità.
Da questo punto di vista esiste una differenza fondamentale tra:
- accettazione pura e semplice;
- accettazione con beneficio d’inventario;
- rinuncia all’eredità.
La scelta effettuata può determinare conseguenze economiche molto diverse.
I debiti del defunto passano agli eredi?
Con l’accettazione dell’eredità, l’erede subentra nei rapporti patrimoniali trasmissibili appartenenti al defunto. Questo significa che, oltre ai beni e ai crediti, possono essere trasferiti anche i debiti ereditari.
Tra questi possono rientrare, a seconda della situazione concreta:
- mutui e finanziamenti;
- prestiti personali;
- debiti verso fornitori;
- somme dovute in forza di contratti;
- debiti condominiali;
- alcune obbligazioni fiscali;
- somme dovute a seguito di sentenze o altri titoli;
- debiti garantiti da ipoteca;
- ulteriori obbligazioni patrimoniali non estinte con la morte.
Non tutte le obbligazioni sono però necessariamente trasmissibili. Alcune hanno carattere strettamente personale e si estinguono con la morte del titolare.
Occorre inoltre distinguere i debiti veri e propri dalle sanzioni amministrative e tributarie, per le quali valgono regole specifiche.
Essere figlio del defunto non significa essere automaticamente debitore
Questo principio è particolarmente importante.
Il figlio, il coniuge o un altro familiare non deve pagare i debiti del defunto semplicemente perché appartiene alla sua famiglia. Prima dell’accettazione, il soggetto è tecnicamente un chiamato all’eredità.
Diventa erede quando accetta l’eredità.
L’accettazione può essere espressa, ma può anche essere tacita.
L’art. 476 c.c. stabilisce che l’accettazione è tacita quando il chiamato compie un atto che presuppone necessariamente la volontà di accettare e che egli non avrebbe diritto di compiere se non nella qualità di erede. È quindi necessario prestare attenzione alle operazioni effettuate sui beni del defunto prima di avere deciso come procedere.
Cosa succede con l’accettazione pura e semplice
Con l’accettazione pura e semplice viene meno la separazione tra il patrimonio ereditario e quello personale dell’erede.
In termini pratici, se i beni ereditari non sono sufficienti a soddisfare i debiti della successione, il patrimonio personale dell’erede può essere esposto alle richieste dei creditori. Immaginiamo, ad esempio, una successione composta da:
Attività ereditarie: 80.000 euro
Debiti del defunto: 150.000 euro
Se un unico erede accetta puramente e semplicemente l’eredità, non potrà limitarsi a rispondere con gli 80.000 euro ricevuti.
In linea generale, potrà essere chiamato a rispondere anche della parte residua utilizzando il proprio patrimonio personale. È proprio per evitare questo rischio che, quando esistono dubbi sulla consistenza dei debiti, assume particolare importanza il beneficio d’inventario.
Se ci sono più eredi, chi paga i debiti?
La presenza di più coeredi introduce un’altra importante regola. L’art. 752 c.c. stabilisce che i coeredi contribuiscono tra loro al pagamento dei debiti e dei pesi ereditari in proporzione alle rispettive quote ereditarie, salvo una diversa disposizione del testatore.
L’art. 754 c.c. disciplina invece i rapporti con i creditori e prevede che gli eredi siano personalmente tenuti al pagamento dei debiti ereditari in proporzione della propria quota, ferma la particolare disciplina dei debiti garantiti da ipoteca.
Supponiamo, ad esempio, che due fratelli ereditino ciascuno il 50% del patrimonio e che esista un debito ordinario di 100.000 euro.
In linea generale ciascuno dovrà rispondere per 50.000 euro. Non è quindi corretto affermare, come regola generale, che qualsiasi creditore possa chiedere indifferentemente a un solo erede l’intero ammontare di ogni debito ereditario.
Esistono tuttavia eccezioni e discipline speciali, soprattutto in materia tributaria e in presenza di obbligazioni indivisibili o di garanzie ipotecarie.
Attenzione ai debiti garantiti da ipoteca
La presenza di un’ipoteca richiede una valutazione specifica.
L’art. 754 c.c. stabilisce infatti che gli eredi rispondono personalmente in proporzione della propria quota, ma ipotecariamente per l’intero.
L’ipoteca segue quindi il bene sul quale è stata iscritta. Si pensi a un immobile ereditato gravato da un mutuo ipotecario.
La ripartizione interna del debito tra gli eredi non elimina la garanzia reale della banca sull’immobile. È quindi sempre opportuno verificare, oltre all’importo dei debiti, anche l’esistenza di ipoteche, pegni e altre garanzie.
Il legatario deve pagare i debiti del defunto?
Occorre distinguere l’erede dal legatario.
L’erede subentra nell’intero patrimonio o in una sua quota.
Il legatario riceve invece uno specifico bene o diritto attribuitogli dal testamento.
L’art. 756 c.c. stabilisce, come regola generale, che il legatario non è tenuto a pagare i debiti ereditari, ferme alcune eccezioni relative, ad esempio, ai beni gravati da ipoteca. La differenza tra istituzione di erede e legato può quindi assumere notevole importanza anche sotto il profilo della responsabilità per le passività della successione.
Che cos’è il beneficio d’inventario
L’accettazione con beneficio d’inventario consente all’erede di acquistare l’eredità mantenendo separato il patrimonio ricevuto dal proprio patrimonio personale.
È uno dei principali strumenti di tutela previsti dal diritto successorio.
L’art. 490 c.c. stabilisce che l’effetto del beneficio consiste proprio nel mantenere distinto il patrimonio del defunto da quello dell’erede.
In particolare, l’erede non è tenuto al pagamento dei debiti ereditari e dei legati oltre il valore dei beni che gli sono pervenuti. Il principio può essere sintetizzato in questo modo:
i creditori del defunto possono soddisfarsi sul patrimonio ereditario, ma l’erede beneficiato può evitare che l’eventuale eccedenza ricada sul proprio patrimonio personale.
La Corte di Cassazione ha ribadito che, in caso di accettazione beneficiata, l’incapienza del patrimonio ereditario impedisce ai creditori di soddisfarsi sui beni personali del coerede beneficiato, purché quest’ultimo faccia valere correttamente il limite derivante dal beneficio.
Esempio pratico di beneficio d’inventario
Supponiamo che una persona lasci:
- un appartamento del valore di 180.000 euro;
- 20.000 euro depositati sul conto corrente;
- debiti per 300.000 euro.
Il patrimonio attivo ammonta quindi a 200.000 euro, mentre le passività sono pari a 300.000 euro. Con un’accettazione pura e semplice, l’erede può rischiare di dovere utilizzare anche il proprio patrimonio personale per soddisfare la parte dei debiti rimasta scoperta.
Con il beneficio d’inventario, invece, la responsabilità viene mantenuta entro i limiti previsti dalla disciplina dell’eredità beneficiata.
È proprio nelle successioni in cui l’ammontare dei debiti non è immediatamente conoscibile che questo strumento assume maggiore rilevanza.
A cosa serve l’inventario
L’inventario permette di ricostruire formalmente la situazione patrimoniale della successione. Vengono individuati i beni, i crediti e i debiti appartenenti al defunto.
Il Ministero della Giustizia definisce l’inventario come l’atto attraverso cui viene documentata la situazione economico-patrimoniale del defunto al momento della morte.
Può comprendere, ad esempio:
- immobili;
- conti correnti;
- titoli e investimenti;
- partecipazioni societarie;
- veicoli;
- crediti;
- beni mobili di valore;
- mutui;
- finanziamenti;
- debiti fiscali;
- debiti verso privati o imprese.
L’inventario non è quindi una semplice lista informale compilata dall’erede, ma deve essere effettuato nelle forme previste dalla legge.
Come si accetta con beneficio d’inventario
L’accettazione beneficiata richiede una specifica dichiarazione nelle forme previste dall’art. 484 c.c. La procedura può essere effettuata attraverso un notaio oppure presso la cancelleria dell’autorità giudiziaria competente per la successione.
Il Tribunale di Milano ricorda che il beneficio d’inventario ha proprio lo scopo di separare i due patrimoni e di limitare la responsabilità dell’erede alle passività comprese nei limiti dell’eredità ricevuta.
Dichiarazione e inventario devono inoltre essere effettuati rispettando precisi termini.
I termini se il chiamato possiede già i beni ereditari
I termini diventano particolarmente stringenti quando il chiamato è già nel possesso di beni appartenenti all’eredità.
L’art. 485 c.c. prevede che il chiamato che si trovi nel possesso di beni ereditari debba compiere l’inventario entro tre mesi dall’apertura della successione o dalla notizia della devoluzione dell’eredità, salvo la possibilità di ottenere una proroga nei casi previsti. Se il termine trascorre senza che l’inventario venga completato, il chiamato viene considerato erede puro e semplice.
Dopo avere completato l’inventario, qualora non abbia ancora effettuato la dichiarazione, dispone inoltre del termine previsto dalla legge per decidere se accettare o rinunciare.
La corretta verifica della situazione di possesso è quindi fondamentale. Non bisogna attendere semplicemente diversi anni confidando nel termine ordinario decennale per accettare l’eredità quando si possiedono già beni ereditari.
E se il chiamato non è nel possesso dei beni?
La situazione è differente.
L’art. 487 c.c. stabilisce che chi non è nel possesso di beni ereditari può dichiarare di accettare con beneficio d’inventario fino a quando non si sia prescritto il diritto di accettare l’eredità.
Dopo la dichiarazione deve però effettuare l’inventario entro tre mesi, salvo proroga. In alternativa, se l’inventario viene effettuato prima della dichiarazione, l’accettazione beneficiata deve intervenire nei quaranta giorni successivi.
Il termine ordinario per l’accettazione dell’eredità è di dieci anni, ma può essere abbreviato attraverso gli strumenti previsti dalla legge.
Si può perdere il beneficio d’inventario?
Sì.
Non è sufficiente effettuare inizialmente la dichiarazione per essere protetti in qualsiasi circostanza.
L’erede deve rispettare anche le regole previste per l’amministrazione dell’eredità beneficiata. La Cassazione ha chiarito nel 2024 che, quando l’inventario non viene effettuato nei termini stabiliti o intervengono le ipotesi di decadenza previste dalla legge, l’accettazione dell’eredità rimane ferma ma può venire meno il beneficio: l’erede diventa quindi puro e semplice.
Anche determinati atti di disposizione dei beni ereditari effettuati senza le autorizzazioni previste possono comportare la perdita del beneficio.
Il Tribunale di Milano ricorda, ad esempio, che la vendita di determinati beni appartenenti a un’eredità beneficiata senza le necessarie autorizzazioni può determinare la decadenza dal beneficio e quindi l’esposizione del patrimonio personale dell’erede.
Minori e beneficio d’inventario
La legge dedica una tutela particolare ad alcuni soggetti.
Per minori, interdetti e inabilitati, l’accettazione dell’eredità deve avvenire nelle forme previste per il beneficio d’inventario. Anche per alcune persone giuridiche la legge prevede l’accettazione beneficiata.
La finalità è evitare che soggetti particolarmente tutelati possano essere esposti alle passività di una successione senza un’adeguata separazione patrimoniale.
Se i debiti sono superiori ai beni conviene rinunciare?
In alcuni casi la soluzione può essere la rinuncia all’eredità.
Chi rinuncia validamente non acquista la qualità di erede e, in linea generale, non risponde dei debiti ereditari. La rinuncia deve però essere effettuata nelle forme previste dalla legge: non è sufficiente una semplice dichiarazione privata o comunicare ai creditori di non voler ricevere l’eredità.
L’art. 519 c.c. richiede una dichiarazione ricevuta da un notaio o dal cancelliere del tribunale competente e inserita nel registro delle successioni.
Il Tribunale di Milano evidenzia espressamente che la rinuncia viene frequentemente utilizzata quando l’eredità è gravata da debiti che il chiamato non intende assumere.
Attenzione: non bisogna aver già accettato l’eredità
La rinuncia deve essere valutata prima di avere acquisito definitivamente la qualità di erede.
L’accettazione dell’eredità è infatti irrevocabile.
Per questo motivo occorre prestare particolare attenzione anche all’accettazione tacita. La vendita di un bene ereditario o altri atti che soltanto l’erede potrebbe compiere possono essere considerati manifestazioni implicite della volontà di accettare.
Di conseguenza, quando vi è il sospetto che il defunto abbia lasciato debiti rilevanti, è prudente ricostruire la situazione prima di disporre dei beni ereditari.
Cosa succede ai debiti fiscali del defunto?
I debiti fiscali richiedono particolare attenzione perché alcune disposizioni tributarie derogano alla disciplina civilistica ordinaria.
Ad esempio, l’art. 65 del D.P.R. 600/1973 stabilisce, per le obbligazioni tributarie rientranti nel suo ambito, che gli eredi rispondono in solido delle obbligazioni il cui presupposto si sia verificato anteriormente alla morte del contribuente.
Non è quindi possibile applicare automaticamente la regola civilistica della responsabilità pro quota a qualsiasi debito fiscale. La giurisprudenza tributaria ha precisato che tale solidarietà riguarda specificamente le materie disciplinate dalla norma e che, in assenza di una disposizione speciale, possono tornare applicabili i principi civilistici generali.
Ogni debito tributario deve quindi essere verificato sulla base della sua natura.
Le sanzioni tributarie passano agli eredi?
Occorre distinguere il tributo dovuto dalla relativa sanzione.
Le sanzioni amministrative tributarie hanno carattere personale e, in linea generale, non si trasmettono agli eredi.
La Corte di Cassazione ha più volte ricondotto questo principio alla natura personale e afflittiva della sanzione. Questo significa, ad esempio, che un erede potrebbe essere chiamato a rispondere, ricorrendone i presupposti, di un’imposta non pagata dal defunto e dei relativi interessi, ma non automaticamente della sanzione amministrativa applicata personalmente al contribuente deceduto.
Anche su questo punto è però necessario esaminare concretamente la cartella, l’avviso o l’atto ricevuto.
Cosa fare quando non si conosce l’ammontare dei debiti
Uno dei problemi più frequenti è che i familiari non conoscano la reale situazione economica del defunto.
Potrebbero esistere:
- finanziamenti non conosciuti;
- garanzie prestate a favore di terzi;
- cartelle o accertamenti fiscali;
- cause giudiziarie pendenti;
- debiti professionali;
- rapporti bancari sconosciuti;
- ipoteche;
- creditori privati.
In questi casi non è opportuno limitarsi a confrontare il saldo del conto corrente con i debiti immediatamente conosciuti. La valutazione dovrebbe prendere in considerazione l’intero patrimonio e tutte le passività, anche potenziali, prima di scegliere tra accettazione semplice, beneficio d’inventario o rinuncia.
Beneficio d’inventario o rinuncia: qual è la differenza?
Sono due strumenti profondamente differenti.
Con la rinuncia, il chiamato decide di non diventare erede. Non riceve quindi i beni dell’eredità e, in linea generale, non assume i relativi debiti.
Con il beneficio d’inventario, invece, il chiamato accetta l’eredità e diventa erede, ma mantiene separato il patrimonio ereditario dal proprio patrimonio personale.
Il beneficio può risultare particolarmente utile quando:
- esistono beni di valore che non si vogliono perdere;
- l’ammontare dei debiti non è ancora certo;
- il patrimonio sembra positivo ma esistono possibili passività;
- sono in corso controversie;
- vi sono immobili, aziende o partecipazioni societarie da conservare.
La rinuncia può invece essere valutata quando il passivo è chiaramente superiore all’attivo e non vi sono particolari ragioni per acquisire l’eredità. La decisione richiede comunque una valutazione concreta della singola successione.
Un esempio finale
Consideriamo una persona che lascia:
Casa: 250.000 euro
Conto corrente: 30.000 euro
Totale attività: 280.000 euro
Successivamente emergono:
Mutuo residuo: 120.000 euro
Debiti verso fornitori: 70.000 euro
Debito fiscale: 60.000 euro
Altri debiti: 80.000 euro
Totale passività: 330.000 euro
Apparentemente l’erede riceve un patrimonio importante, ma il valore complessivo delle passività supera quello dei beni.
Accettare puramente e semplicemente senza avere prima ricostruito la situazione potrebbe determinare un’esposizione del patrimonio personale. Il beneficio d’inventario consente invece di affrontare la successione mantenendo la separazione patrimoniale prevista dalla legge.
La rinuncia elimina invece l’acquisto dell’eredità, quando ne ricorrono le condizioni e purché il chiamato non abbia già accettato.
Conclusioni
I debiti del defunto non passano automaticamente ai familiari.
È l’acquisto della qualità di erede che determina, in linea generale, il subentro nelle obbligazioni patrimoniali trasmissibili.
Chi accetta puramente e semplicemente deve prestare particolare attenzione perché, qualora il patrimonio ereditario non sia sufficiente, può essere coinvolto anche il proprio patrimonio personale. L’accettazione con beneficio d’inventario rappresenta invece uno dei principali strumenti di tutela: mantiene separato il patrimonio del defunto da quello dell’erede e limita la responsabilità secondo le regole previste dagli artt. 484 e seguenti del Codice civile.
La rinuncia all’eredità costituisce una soluzione ancora diversa, perché impedisce al chiamato di acquistare la qualità di erede.
Prima di scegliere è quindi fondamentale ricostruire con attenzione beni, conti correnti, immobili, debiti, finanziamenti, ipoteche, rapporti fiscali ed eventuali controversie del defunto. Soprattutto in presenza di passività non completamente conosciute, compiere atti sui beni ereditari senza avere prima valutato le conseguenze può trasformare una successione apparentemente vantaggiosa in un rilevante rischio economico personale.